

Private lease in 2021
Ook al zijn er al meer dan 200.000 private lease contracten in Nederland, niet iedereen is overtuigd van deze financieringsvorm. Maar is dat terecht? Hoe werkt Private Lease in 2021.
Inmiddels begint het al een beetje in te burgeren. Ok, dat is een understatement. Iedere autoliefhebber heeft inmiddels een mening over private lease. Een oplossing voor ontzorgd autorijden voor de één. Een windmolen voor de ander: voor Don Quichottes die vinden dat je alleen in een auto mag rijden als je hem eerst met hard werken hebt verdiend. Liefst nog met 'echt werk' waar je mannenklauwen vies van zijn geworden.
Private lease is natuurlijk gewoon een financieringsvorm en dat op zich is al voer voor discussie. Want alleen iets kopen wanneer je het kunt betalen is op twee manieren uit te leggen. Mag je alleen een auto kopen wanneer je die € 30.000 op je rekening hebt staan of is het ook goed als je gemakkelijk de maandelijkse kosten van een auto kunt betalen inclusief de afschrijving?
Vergelijk het met het kopen van een huis. Wanneer we allemaal eerst € 375.000 bij elkaar moeten sparen voordat we dat gemiddelde Nederlandse huis mogen kopen, dan hebben vast veel mensen een probleem. Financiering biedt mogelijkheden. Maar er schuilen ook gevaren in en daar probeert men ons voor te behoeden. Lenen kost geld! Dus er zijn regels voordat je een financiering (in dit geval private lease) mag afsluiten.
Minimum leeftijd voor private Lease
Leeftijd: minimaal 18 jaar als eis is niet verrassend. Maar soms is 21 jaar het minimum. Opvallend; er zijn maatschappijen die een maximum aan de leeftijd stellen, dus soms is het 'maximaal 75 jaar'.
Inkomen voor Private lease in 2021
Er zijn inkomenseisen. Dat zal je niet verbazen. De leasemaatschappij wil weten of jij de maandelijkse betalingen wel kunt voldoen. Als de leasemaatschappij aangesloten is bij het Keurmerk Private Lease, dan wordt de 'draagkrachtnorm' gehanteerd. Hieruit volgt hoeveel 'vrije ruimte' jij volgens de draagkrachtnormen nog hebt en dat is het maximale bedrag dat jij mag spenderen aan het financieringsdeel van een privatelease.
De normen die gesteld worden gaan alleen over het financieringsgedeelte van de private lease en niet over het 'service gedeelte'. Onder dat service gedeelte valt houderschapsbelasting, verzekering en onderhoud. Keurmerk Private Lease stelt dat 65% van een leasebedrag een financiering is en de rest valt onder 'service'.
Wanneer bijvoorbeeld de 'vrije ruimte' bij jouw salaris na het toepassen van de draagkrachtnormen € 300 is, dan is dat het maximale wat je aan financiering mag uitgeven in jouw private lease maandbedrag.
Dat bedrag is 65% (dat percentage is bepaald door Keurmerk Private Lease) van jouw maximale private leasebedrag. 100% Van jouw maximale private leasebedrag is dan € 461,53. Voor meer dan dat bedrag mag je dus geen private leasecontract afsluiten.
Tenzij je natuurlijk nog een mogelijkheid hebt zoals een partner met inkomen die mee wenst te tekenen.
Verzekering en private lease
Er kan bij een private lease aanvraag gevraagd worden naar het aantal schadevrije jaren. Maar dit is niet altijd het geval. Dit kan dan ook invloed hebben op de hoogte van het Private Lease bedrag waarbij je geregeld een toeslag zal zien wanneer je weinig of geen schadevrije jaren hebt. Als er niet gevraagd wordt naar schadevrije jaren kun je jezelf natuurlijk afvragen of jij met je goede schadevrije gedrag wel hetzelfde wil betalen als iemand zonder schadevrije jaren.
Want als er niet naar wordt gevraagd, dan betaalt iedereen in zijn maandbedrag hetzelfde aan verzekeringscomponent. En dat pakt voor sommige mensen voordelig uit maar anderen zouden wellicht zelf een betere deal direct kunnen sluiten met een verzekeringsmaatschappij.
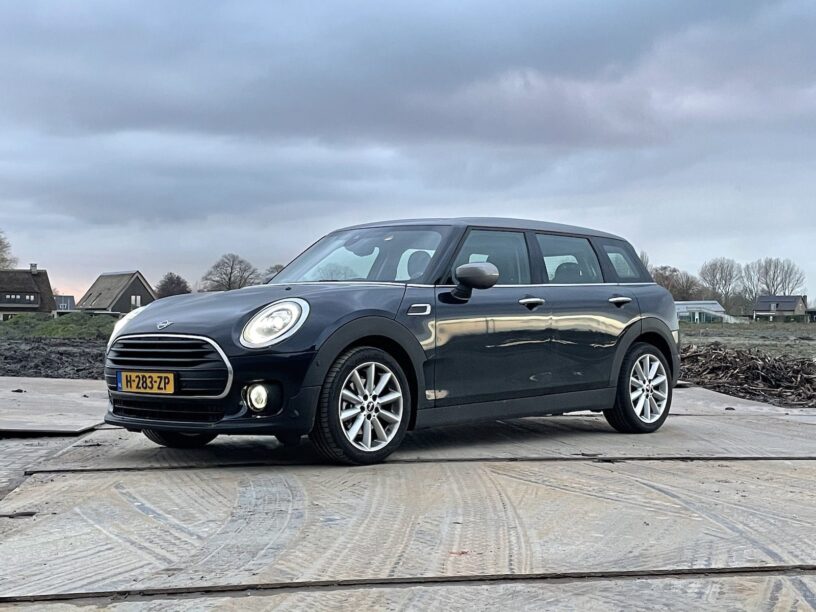
En full disclosure, natuurlijk rijdt ondergetekende natuurlijk al voor de 5e keer met een Private Lease contract rond, ditmaal de Autoblog Garage MINI Clubman Cooper.